圣劳伦佐报告称,订单量增长18.3%,全球增长抵消了欧洲市场的增长。
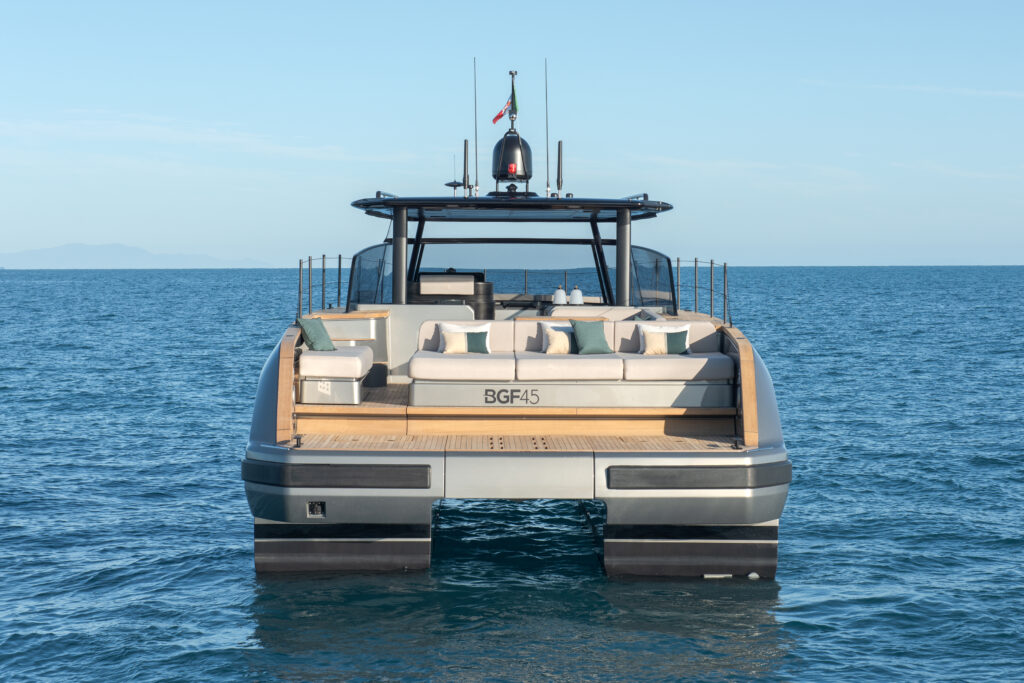 圣劳伦佐 BGF45
圣劳伦佐最新发布的业绩报告(截至2026年6月30日的半年财务报告)显示,高端游艇市场的需求地域格局正在发生变化。尽管欧洲仍然是其最大的市场,但美洲和亚太地区正日益成为增长的主要动力,助力这家意大利集团实现又一个营收、利润和订单量持续增长的时期。
增长最强劲的是超级游艇部门,其收入增长超过12%,占净收入的32%以上。对30米以上游艇的需求推动了该部门的增长。蓝船(24米以下游艇)业务则保持平稳。
“我们将继续追求稳健且可持续的增长,优先考虑价值而非销量,同时保持利润率的质量和品牌的独特性,”董事长兼首席执行官马西莫·佩罗蒂表示。他的任务是整合圣劳伦佐、Bluegame 和 Nautor Swan 三大品牌,每个品牌都拥有各自独立的品牌形象,同时将集团打造成为具有长期增长潜力的全球游艇中心。
一切顺利。
该集团似乎正受益于其商业模式带来的竞争优势,该模式被描述为高端定位、可控稀缺性、量身定制产品的独特性、选择性分销以及与设计和可持续创新的紧密联系。
财务亮点包括:
- 新游艇净收入达 471.3 亿欧元(同比增长 3.8%)
- EBITDA增至83.5万欧元(同比增长3.7%)
- 在全面合并Nautor Swan之后,EBITDA利润率为17.7%。
- 息税前利润率为 13.2%,与上年同期持平。
- 集团净利润增至49.1万欧元(同比增长5.4%)
- 截至6月底,总积压订单额为1.5亿欧元。
- 截至2026年6月30日,在支付3700万欧元股息后,净现金头寸为4940万欧元。
- 订单额增至496.4亿欧元(同比增长18.3%)
- 前六个月产生现金流66.3万欧元(未计股息)
订单积压额为1,498.9亿欧元,其中89%为已售予最终客户的订单。净订单积压额为1,027.6亿欧元,其中与2026年相关的部分占2026年新游艇净收入指导范围中值的83%。
圣劳伦佐订单量连续第八个季度增长
2026年第二季度标志着订单量连续第八个季度同比增长。佩罗蒂表示,这凸显了市场对圣劳伦佐产品的强劲需求,以及“我们在最高端市场领域持续看到的韧性。净积压订单超过10亿欧元,其中89%的订单已售出给最终客户,这为我们提供了清晰的市场可视性,使我们能够高效地规划生产,优化工业资源的部署。”
随着秋季船展上新产品的首次亮相以及集团产品组合的进一步发展,产品创新正获得更大的发展动力。
佩罗蒂继续说道:“我们将继续专注于长期目标。我们将继续有选择地投资于产品创新和卓越运营,同时加强与游艇船东的关系,充分利用我们独特且互补的产品组合以及日益直接的国际影响力。我们对秋季游艇展季充满信心。”
“未来几个月,我们将推出重要的新产品,并继续在整个集团范围内推进创新。我们将秉持一贯的严谨执行、战略远见和对价值创造的持续关注,这些正是我们迄今为止取得佳绩的基石。”
美洲和亚太地区是圣劳伦佐全球增长的主要驱动力。
集团四大主要区域中有三个区域的增长率超过20%。美洲地区营收达1.29亿欧元(同比增长35.4%),占总营收的27.4%;亚太地区营收达7390万欧元(同比增长35.8%),占新游艇净营收的15.7%;中东和非洲地区营收达4580万欧元(同比增长22.7%)。公司表示,这些业绩足以抵消欧洲地区的下滑(同比下降16.6%),欧洲地区2025年上半年基数较高,但仍是集团最大的市场,占总营收的47.2%。亚太地区的强劲增长也印证了辛普森海事直销平台带来的结构性优势,确保了对最终客户关系以及销售和售后活动的更紧密管理。
现在,该公司正将目光投向加拿大这个新市场,并计划在戛纳与一家新的经销商签署初步协议。“加拿大无疑是最有发展潜力的国家之一。中东市场目前仍在观望中,”佩罗蒂说道。“2026年上半年,我们的业绩仍然增长了22%。但接下来几个月,我们预计亚太地区的市场表现将最为出色。”
他表示,欧洲市场的下滑与其说是该市场的疲软,不如说是美洲和亚太地区的强劲表现——这得益于收购辛普森海事公司。
超级游艇业务成为圣劳伦佐增长最快的部门。
2026 年上半年新游艇净收入达 471.3 亿欧元,比 2025 年上半年的 454.1 亿欧元增长 3.8%。增长主要由超级游艇部门和更加多元化的地域组合推动。
游艇部门新游艇净收入达232.8亿欧元(同比增长3.1%),占总收入的49.4%。超级游艇部门依然是集团的主要增长动力,新游艇净收入达154.1亿欧元(同比增长12.4%),占总收入的份额增至32.7%,高于2025年上半年的30.2%。这一业绩反映出,尽管交付周期延长,但市场对大型游艇的需求依然强劲。
Bluegame 新游艇净收入为 4360 万欧元,与 2025 年上半年基本持平,展现出在 24 米以下游艇市场竞争日益激烈、定价策略激进的情况下的韧性。Nautor Swan 贡献了 4090 万欧元(同比下降 13.9%)。

新游艇净收入数量
该集团的地域多元化程度进一步提高:非欧洲地区占新游艇净收入的52.8%,高于2025年上半年的41.2%,增幅达11.6个百分点。美洲、亚太和中东及非洲地区的增长率均超过20%,足以抵消欧洲地区因2025年上半年基数较高而造成的下滑。
欧洲仍然是该集团最大的地理区域,新游艇净收入达222.6亿欧元,占总收入的47.2%。与2025年上半年相比下降了16.6%,这是由于去年同期基数较高所致。意大利的收入为5200万欧元。
美洲地区新游艇净收入达 1.29 亿欧元(同比增长 35.4%),占总收入的 27.4%,而 2025 年上半年这一比例为 21.0%。中南美洲市场进一步的商业渗透也支撑了这一业绩。
亚太地区新游艇净收入达7390万欧元(同比增长35.8%),占总收入的份额增至15.7%,高于2025年上半年的12.0%。这一增长凸显了辛普森海事直销平台的战略价值,该平台使集团能够覆盖整个亚太地区,并贴近最终客户。
MEA 新游艇净收入为 45.8 万欧元(同比增长 22.7%),占总收入的 9.7%,这得益于前几个季度的积极订单量。
“考虑到地缘政治形势,连续两年保持增长有力地证明了公司、集团(Sanlorenzo、Bluegame 和 Swan)以及我们商业模式的韧性和实力,”佩罗蒂总结道。
“在当前市场形势严峻的情况下,我们的策略是制胜之道。”
现金流和积压订单情况为2026年提供了可视性。
截至2026年6月30日,净营运资本为8650万欧元,与2025年6月30日的8660万欧元基本持平。与2026年3月31日的118.9亿欧元相比,减少了3240万欧元,反映了第二季度的典型季节性波动;同时,比2025年12月31日的9980万欧元减少了1330万欧元。
截至2025年12月31日,库存额为181.2亿欧元,而截至2025年6月30日为178.3亿欧元。这一水平继续反映出旨在缩短最畅销车型交付时间的产能提升,以及对直接分销网络的支持,以满足相关市场的潜在需求。
2026 年上半年的有机净投资额为 18.0 万欧元,比上年同期增长 11.2%,占新游艇净收入的 3.8%。
约87%的有机投资用于扩张,其中11.0万欧元用于开发新车型和产品系列,4.7万欧元用于扩大工业和分销能力。经常性工业投资仍然有限,仅为1.3万欧元。该期间净投资总额为20.3万欧元,其中包括与收购Mast Italia业务部门相关的2.2万欧元。
经营现金流达到96.5万欧元,而2025年上半年为23.6万欧元,这主要得益于经营盈利能力的提升以及净营运资本的季节性回流。自由现金流为80.2万欧元,而上年同期为7.5万欧元。
圣劳伦佐订单积压情况详情
截至 2026 年 6 月 30 日,订单积压额为 1,498.9 亿欧元,比 2025 年 6 月 30 日的 1,439.3 亿欧元增长 4.1%。订单质量高,其中 89% 的订单已售予最终客户。
在总订单积压中,831.7亿欧元与2026年相关,占2026年新游艇净收入指导范围中点的83%,而667.2亿欧元与后续年份相关。
截至 2025 年 6 月 30 日,净积压订单(代表已签订合同但尚未确认的收入)达到 1,027.6 亿欧元,比 985.2 亿欧元增长 4.3%。
2026 年上半年订单额为 496.4 亿欧元,比上年同期的 419.5 亿欧元增长 18.3%。
第二季度,订单额达到 273.2 亿欧元,比 2025 年第二季度的 241.5 亿欧元增长 13.1%,连续第八个季度实现同比增长,证实了强劲的需求。